Finanztip kritisiert Kostenproblem bei neuer privater Altersvorsorge / Foto: Philippe HUGUEN - AFP

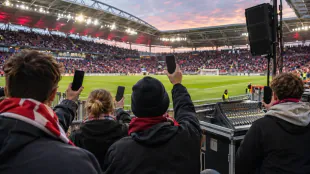 RB Leipzig lässt Stadionpublikum über die Pausenmusik abstimmen
 Sarkopenie früh erkennen und Muskelkraft im Alter gezielt erhalten
 KI verändert Softwaretests und erhöht den Bedarf an Qualitätssicherung
 Siri AI erhält mit iOS 27.3 Zugriff auf Dateien und mehr App-Funktionen
 Softwareupdate bringt älteren VW-ID-Modellen Batterie-Vorkonditionierung
 Berlin wird Austragungsort der Handball-Weltmeisterschaft 2029
 Prozess gegen früheren Lehrer wegen mutmasslicher Vergewaltigung einer Schülerin
 Stephen Miller übernimmt nach republikanischer Wahlniederlage Trumps Stabsführung
 Novartis prüft Tumormeldungen nach Behandlungen mit Zolgensma
 Ronaldinho und Del Piero begeistern 24.000 Zuschauer im Letzigrund
 Miro Muheims Distanztreffer sorgt in der Bundesliga für Aufsehen
 USA setzen Millionenbelohnung für Hinweise zu Irans Atomprogramm aus
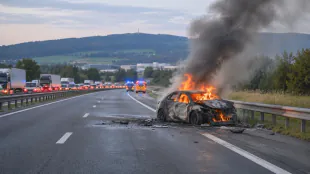 Unfall und brennendes Auto führen auf der A1 bei Härkingen zu Stau
 Werkstattbrand in Giebenach verursacht hohen Sachschaden
Kurz vor dem geplanten Bundestags-Beschluss zur Reform der privaten Altersvorsorge hat der Finanzratgeber Finanztip vor weiterhin zu hohen Kosten für die Rentenprodukte gewarnt. Der Gesetzentwurf der schwarz-roten Koalition bringe zwar spürbare Verbesserungen bei Förderung und Zugang, erklärte Finanztip am Donnerstag. Mit den Kosten bleibe jedoch das größte Problem der privaten Altersvorsorge ungelöst. Dies könnte Sparerinnen und Sparer Zehntausende Euro kosten.
Die Reform der bisherigen Riester-Rente soll am Freitag vom Bundestag beschlossen werden. Der Gesetzentwurf von CDU/CSU und SPD sieht unter anderem die Einführung eines Altersvorsorgedepots ohne Garantievorgaben vor, bei dem etwa in Fonds oder andere Anlageklassen investiert werden kann. Altersvorsorgeverträge sollen künftig auch als einfacheres, sogenanntes Standardprodukt abgeschlossen werden können. Neu ist auch die Aufnahme von Selbstständigen in den Kreis der förderfähigen Erwerbstätigen.
Die Kosten aller Standarddepots über die gesamte Vertragslaufzeit sollen auf ein Prozent der Effektivkosten gedeckelt sein. In einem früheren Entwurf lag die Kosten-Obergrenze bei 1,5 Prozent. Dies hatten Verbraucherschützer bereits als zu hoch kritisiert, Finanztip hat dazu in einer Online-Petition bereits 230.000 Unterschriften gesammelt. Die Koalitionäre trugen der Kritik Rechnung und deckelten die Kosten auf ein Prozent.
Diese Absenkung geht den Finanzratgebern jedoch nicht weit genug. Die Absenkung der Kosten auf ein Prozent sei zwar ein Schritt in die richtige Richtung, allerdings drohten ohne weitergehende Kostenbegrenzung weiterhin erhebliche Vermögensverluste, warnte Finanztip. Wie schon bei der Riester-Rente werde es so "vielfach dazu kommen, dass insbesondere weniger informierten Sparerinnen und Sparern undurchsichtige Verträge aufgeschwatzt werden, bei denen die tatsächlichen Kosten weit über ein Prozent liegen können".
"Das ist eine Schlupflochlösung", erklärte Finanztip-Chefredakteur Saidi Sulilatu. Da die Kostengrenze nicht für alle Produktvarianten gelte, lasse sie Banken und Versicherungen viel Spielraum, "doch wieder zu teure Produkte zu verkaufen".
Die höhere Förderung, insbesondere für Menschen mit geringem Einkommen und für Familien, begrüßen die Verbraucherschützer hingegen. Einzahlungen bis 360 Euro jährlich werden künftig mit 50 Prozent bezuschusst, darüber hinaus bis zu 1.800 Euro jährlich mit 25 Prozent. Insgesamt liegt die Förderung damit bei bis zu 540 Euro pro Jahr. Familien bekommen die volle Kinderzulage von 300 Euro jährlich bereits ab einem monatlichen Sparbeitrag von 25 Euro.
Finanztip rechnet anhand von Beispielen vor, wie sich die Reform auf den Vermögensaufbau auswirken könnte. Unter der Annahme einer Laufzeit von 40 Jahren, einer jährlichen Rendite von sechs Prozent und günstigen Kosten von 0,2 Prozent ergibt sich für einen alleinstehenden Menschen mit einer jährlichen Einzahlung von 1.800 Euro und 540 Euro Förderung ein Endvermögen von rund 269.000 Euro nach Steuern. Das sind rund 63.000 Euro beziehungsweise 31 Prozent mehr als bei einem ungeförderten ETF-Sparplan (206.000 Euro).
Schon ganz anders sieht es aus, wenn die Anbieter den Kostendeckel von einem Prozent ausreizen, dann beträgt das Endvermögen laut Finanztip nur rund 219.000 Euro – 50.000 Euro weniger.
Bei geringeren Sparraten fällt der Förder-Effekt noch deutlicher aus: Wer 360 Euro pro Jahr einzahlt und 180 Euro Förderung erhält, kommt auf etwa 71.000 Euro und damit rund 47 Prozent mehr als mit einem herkömmlichen ETF-Sparplan, der im selben Zeitraum rund 48.000 Euro bringt. Liegen die Kosten hingegen bei einem Prozent, kommen Sparerinnen und Sparer auf 58.000 Euro.
Besonders stark profitieren Familien: Bei gleicher Einzahlung und zwei Kindern ergibt sich ein Vermögen von rund 138.000 Euro. Das entspricht einem Plus von etwa 89.500 Euro beziehungsweise fast dem Dreifachen (+186 Prozent) gegenüber einem ETF-Sparplan ohne Förderung (etwa 48.000 Euro). Bei einem Prozent Kosten liegt das Vermögen bei 111.000 Euro.
W.Morales--AT