Steuerliche Förderung für Mietwohnungsneubau nicht bei vorherigem Abriss / Foto: THOMAS KIENZLE - AFP/Archiv

 Chopin & Wiener Freunde: Intimes Klavierkonzert im Salvatorsaal
 Neuköllner Linken-Politiker Ahmed Abed vertrat Ibrahim Ibrahim vor Gericht
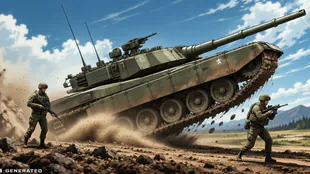 Die schnellsten Kampfpanzer der Welt: Von 80 km/h und dem Einfluss des Gewichts
 Wetterexperten rechnen mit früherem Schnee als erwartet
 Finanznot in der Kinder- und Jugendmedizin: Ostschweizer Kinderspital nur dank Spenden im Plus
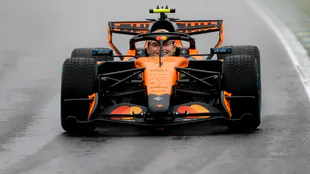 Lando Norris holt Pole-Position im nassen Qualifying zum GP Brasilien
 Hartmut Graßl: Klimawandel erzwingt neues Zeitalter und US-Wahl als Wendepunkt
 Zolgensma: Novartis untersucht mögliche Verbindung zu Tumorfällen
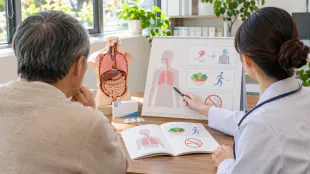 Gesundheitskompetenz: Vier Schritte zu verlässlicheren Entscheidungen
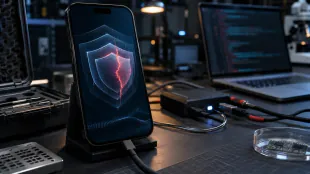 Calif.io-Exploit umging Apples Blockierungsmodus auf dem iPhone
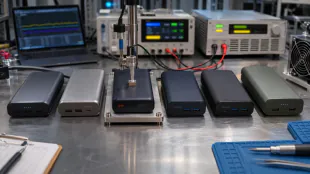 Powerbanks ab 20.000 mAh im Vergleich: Verbatim vor Anker
Die steuerliche Förderung für den Bau neuer Mietwohnungen gibt es nur, wenn tatsächlich neuer Wohnraum entsteht. Wird ein zuvor vermietetes Einfamilienhaus abgerissen und durch einen Neubau ersetzt, können die Bauherren keine Förderung beanspruchen, wie der Bundesfinanzhof (BFH) in München in einem am Donnerstag veröffentlichten Urteil entschied. (Az. IX R 24/24)
Die Klägerin aus dem Rheinland hatte ein vermietetes Einfamilienhaus abreißen lassen und durch einen Neubau ersetzt. Dieser wurde dann erneut vermietet.
Das Finanzamt berücksichtigte nur die normale Gebäudeabschreibung als steuerlich mit den Mieteinnahmen verrechenbare Werbungskosten. Die Klägerin forderte zusätzlich die Berücksichtigung der Sonderabschreibung für Mietwohnungsneubau in Höhe von bis zu fünf Prozent der Baukosten, hier gut 15.000 Euro jährlich.
Wie schon das Finanzgericht Köln lehnte nun auch der BFH dies ab. Mit der Sonderabschreibung habe der Gesetzgeber die Wohnraumknappheit bekämpfen wollen. Der Abriss und anschließende Neubau einer Immobilie ohne Schaffung eines zusätzlichen Bestands an Wohnungen erfülle dieses Ziel nicht.
A.Clark--AT