-
 Voraussichtlich niedrigere Erntemenge: Kartoffeln im September deutlich teurer
-
Ilse Aigner: Tumorerkrankungen haben CSU-Politikerin gelassener gemacht
-
 Klingbeil verteidigt Finanzpolitik: Nötig für "Zukunftsfähigkeit" Deutschlands
-
Medien: FIFA strebt nach "Fall Balogun" Regeländerung an
-
 SPD-Chef Klingbeil bekräftigt Kritik an Angriffen auf Bas
-
"Ex and the City": Guardiola schockierter Beobachter
-
 Mourinho sauer: La Liga will "Spieler fertigmachen"
-
Australien: Gesetzentwurf zur "Fürsorgepflicht" von Tech-Konzernen ins Parlament eingebracht
-
 MLB: Dodgers verlieren auch das dritte Duell mit den Brewers
-
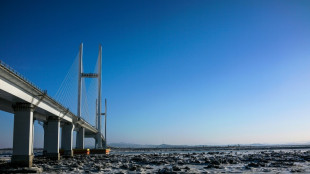
Neue Grenzbrücke zwischen China und Nordkorea eröffnet
-
 MLS: Messi mit Miami in den Playoffs
-
Undav trifft endlich wieder: "Natürlich ist es befreiend"
-
 Rosberg: Antonelli fährt auf "Schumacher-Level"
-
Kovac sauer: "Wir haben gar nicht stattgefunden"
-
 Personalauswahl in Kitas: Bertelsmann-Studie sieht Verbesserungsbedarf
-
Alkoholverbot an allen Bahnhöfen tritt in Kraft
-
 Urteil wegen mutmaßlicher iranischer Anschlagspläne in Hamburg erwartet
-
Bundestag entscheidet über Reform von Notfallversorgung
-
 China und Nordkorea eröffnen neue Grenzbrücke für Straßenverkehr
-
EU-Staats- und Regierungschefs verhandeln über nächsten EU-Haushalt
-
 Trump wünscht Papst Leo XIV. schnelle Genesung
-
Alkoholverbot an Bahnhöfen: Drogenbeauftragter Streeck begrüßt neue Regelung
-
 Rüdiger trifft spät: Real dreht Spiel in Rom
-
Guardiola schaut zu: PSG schockt ManCity
-
 Undav trifft: VfB mit Traumstart in der Königsklasse
-
Pleite im Eiswind: BVB vermasselt den Kunstrasentest
-
 Nach Selenskyjs Appell an Musk: Ukraine meldet bessere Starlink-Verbindung
-
Krankenkassen: GKV-Schätzerkreis rechnet mit stabilem Beitragssatz
-
 Kongresswahlen: US-Demokraten bilden 100 Wahlbeobachter aus
-
Le Pen kritisiert geplante Verabschiedung von EU-Haushalt noch vor Wahlen 2027
-
 Barcola trifft dreimal: Liverpool gewinnt in Linz
-
Selenskyj fordert Musk zu Wiederherstellung von Starlink in der Ukraine auf
-
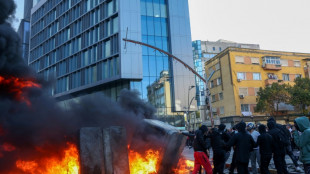 Gewaltsame Proteste in Albanien: Demonstranten attackieren Regierungssitz und Ministerien
-
Konflikt um Polens Verfassungsgericht: Tusk kündigt Rückkehr zu "Rechtsstaatlichkeit" an
-
 Zweifel an Lebenslauf: Neue Trump-Sprecherin Zacharia unter Druck
-
Bericht: Biontech schließt Werk in Tübingen trotz Millionen-Angebot
-
 US-Medien: Streamingdienst Netflix streicht 1000 Stellen
-
Bundes-Grüne geben Berliner Landesverband bei Sondierung freie Hand
-
 Israels früherer Inlandsgeheimdienst-Chef verklagt Netanjahu wegen Verleumdung
-
Wegen Unterstützung für Palestine Action: Autorin Rooney nimmt Bücher vom britischen Markt
-
 Bis 2031: Red Bull verlängert auch mit Teamchef Mekies
-
Ukraine wirft USA Unterstützung Russlands vor - Kontroverse um Starlink-Drosselung
-
 An Lungenkrebs erkrankter Papst Leo XIV. verlässt nach Operation das Klinikbett
-
Gewaltsame Proteste in Albanien: Bildungsministerium in Brand gesteckt
-
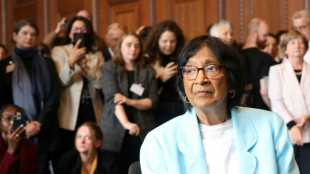 AFP-Interview: Friedensnobelpreisträgerin Pillay empfiehlt Trump Lektion im Völkerrecht
-
USA streichen Venezuelas Parlamentspräsidenten von Sanktionsliste
-
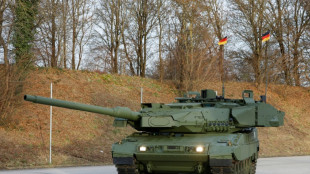 Bericht: Panzerbauer KNDS vor Wandel zum Staatskonzern
-
Frankreich: Präsidentschaftskandidat Philippe unter Veruntreuungsverdacht
-
 Fahndung in Nordrhein-Westfalen: Unbekannte sollen 34-jährigen Häftling befreit haben
-
Bundesregierung macht Weg frei für Zuckersteuer
Ernste Probleme bei der Fed
Bei der US‑Notenbank hat sich eine Entwicklung verfestigt, die in ihrer Dimension historisch ist: Die Federal Reserve schreibt seit geraumer Zeit Verluste, überweist daher kein Geld mehr an den Staatshaushalt und verbucht stattdessen einen wachsenden Posten namens „Deferred Asset“. Dieser steht dafür, wie viele künftige Überschüsse die Notenbank erst erwirtschaften muss, bevor wieder Einnahmen an das Finanzministerium fließen können. Parallel dazu zahlt die Fed enorme Zinsen an Banken und Geldmarktfonds – mehr, als sie derzeit an Zinsen auf ihre Anleihebestände einnimmt.
Für Steuerzahler bedeutet das unterm Strich: Statt der früher üblichen Milliardenausschüttungen fällt derzeit eine wichtige Einnahmequelle des Bundes aus, während die Zinslasten der Notenbank hoch bleiben.
Die Mechanik hinter dem Defizit
Der Kern des Problems liegt im Zinsdreh nach der Inflationswelle: Um die Teuerung zu bremsen, hob die Fed die Leitzinsen massiv an. Seither vergütet sie Bankeinlagen bei der Fed (Zinsen auf Reserven, IORB) sowie Anlagen im Reverse‑Repo‑Programm (ON RRP) mit hohen Sätzen. Diese Zinsausgaben stiegen so stark, dass sie die Zinserträge aus dem Fed‑Portfolio – vor allem US‑Staatsanleihen und Hypothekenpapiere – zeitweise übertrafen. Das Ergebnis: negativer Nettozinsertrag, operative Verluste und ein wachsender „Deferred‑Asset“‑Bestand. Buchhalterisch ist die Fed dadurch nicht insolvent; sie funktioniert weiter. Politisch und fiskalisch ist die Situation dennoch brisant, weil die sonst üblichen Überweisungen an den Staat entfallen und die hohen Zinszahlungen an den Finanzsektor sichtbar werden.
Unrealisierte Verluste drücken zusätzlich auf die Optik
Hinzu kommen gewaltige unrealisierte Kursverluste auf den Anleihebeständen der Notenbank. Diese sind bilanziell zwar „nur auf dem Papier“ – die Fed hält ihre Papiere in der Regel bis zur Endfälligkeit –, doch sie verdeutlichen, wie sehr der Zinsanstieg die Bilanz belastet. Je länger die Zinsen hoch bleiben, desto länger dauert es, bis die Zinserträge aus dem Portfolio wieder deutlich über den Zinsausgaben liegen und der „Deferred Asset“ zurückgeführt werden kann.
Bilanzabbau aus Vorsicht verlangsamt
Der zweite große Strang der aktuellen Entwicklung betrifft die Liquidität im Finanzsystem. Seit 2022 reduziert die Fed ihre Bilanz („Quantitative Tightening“, QT), indem fällige Wertpapiere nicht mehr vollumfänglich ersetzt werden. Aus Sorge vor Spannungen an den Geldmärkten hat sie das Tempo des Bilanzabbaus seit 2024 zweimal gedrosselt – erst deutlich, dann nochmals stark. Die Botschaft dahinter: Die Versorgung der Märkte mit Reserven soll nicht zu knapp werden. Das ist ein Hinweis darauf, wie sensibel die Geldmärkte auf sinkende Überschussliquidität reagieren – und wie vorsichtig die Fed derzeit manövriert, um Störungen wie im Repo‑Markt 2019 zu vermeiden.
Kurzfristige Spannungen am Geldmarkt als Warnsignal
Wie dünn die Puffer sein können, zeigte sich zuletzt mehrfach zum Quartalsende: In Phasen hoher Abflüsse steigen einzelne kurzfristige Zinsen spürbar, obwohl die Fed den Leitzins zuvor gesenkt hatte. Auch die ständige Repo‑Einrichtung (Standing Repo Facility, SRF), die eigentlich als Sicherheitsventil gedacht ist, wird in solchen Momenten oft nur zögerlich in Anspruch genommen – auch wegen des „Stigmas“, das die Nutzung solcher Notventile im Markt noch immer mit sich bringt. Das deutet darauf hin, dass die Marktteilnehmer Liquiditätsengpässe zunächst intern zu überbrücken versuchen. Für die Fed ist das ein heikles Abwägen: Zu langsamer Bilanzabbau zementiert hohe Zinsausgaben; zu schneller Abbau riskiert Marktstress.
Das Kapitel BTFP: Notprogramm, Arbitrage und abruptes Ende
Nach den regionalen Bankenturbulenzen im Frühjahr 2023 hatte die Fed mit dem „Bank Term Funding Program“ (BTFP) ein Sonderfenster geöffnet, das Banken gegen hochwertige Sicherheiten Liquidität zum Nennwert verschaffte – wichtig, um panikartige Abflüsse zu bremsen. Ende 2023/Anfang 2024 öffnete sich jedoch zeitweise ein Zinsfenster, in dem sich mit dem BTFP eine Arbitrage zu Lasten der Fed rechnen ließ: Banken konnten zu einem im Markt abgeleiteten Satz leihen und die Mittel praktisch risikolos zu einem höheren Satz als Reserven bei der Fed parken. Die Notenbank zog daraufhin die Reißleine, passte die BTFP‑Bepreisung an und beendete das Programm planmäßig. Dass es zu dieser Korrektur kommen musste, unterstrich aber die Gratwanderung: Liquidität schützen, ohne Fehlanreize zu setzen.
Unabhängigkeit unter politischem Druck
Parallel zu den bilanziellen Herausforderungen ist ein anderes Risiko spürbar gewachsen: politischer Druck. Der ungewöhnliche Versuch, ein amtierendes Mitglied des Fed‑Direktoriums vorzeitig abzuberufen, hat eine Grundsatzdebatte über die Unabhängigkeit der Notenbank entfacht. Gerichte beschäftigen sich damit, in welchem Umfang die Exekutive in die Zusammensetzung des Fed‑Gremiums eingreifen darf. Zugleich fordern Senatorinnen und Senatoren parteiübergreifend, die interne Aufsicht der Fed mit einem unabhängigeren, vom Senat bestätigten Inspektor neu zu ordnen. Das alles sendet ein klares Signal: Die politische Auseinandersetzung um die Rolle und Kontrolle der Zentralbank nimmt zu – just in einer Phase, in der ihre Entscheidungen für Konjunktur, Arbeitsmarkt und Staatsfinanzen besonders folgenreich sind.
Was jetzt zählt
- Wie schnell die Fed aus der Verlustzone kommt, hängt vor allem von drei Variablen ab:
- Zinspfad – je schneller und weiter die Marktzinsen fallen, desto schneller steigt die Zinsmarge der Fed.
- Bilanzpfad – ein vorsichtiges, aber konsequentes Schrumpfen vermindert künftige Zinsausgaben, darf aber die Geldmärkte nicht überfordern.
- Institutionelle Stabilität – je weniger politische Eingriffe, desto verlässlicher kann die Fed ihren Auftrag erfüllen.
Die aktuelle Lage ist kein operatives Funktionsversagen der US‑Notenbank. Sie ist vielmehr das Ergebnis einer außergewöhnlichen Inflations‑ und Zinsphase, die die Bilanzmechanik der Fed in eine selten gesehene Schieflage gebracht hat – verbunden mit erhöhtem politischem Risiko. „Wirklich schlimm“ ist daran nicht, dass die Fed handlungsunfähig wäre; schlimm ist, wie lange der Weg zurück in die Normalität dauern dürfte – und wie anfällig das System auf diesem Weg für neue Störungen ist.

Tel Aviv trotzt dem Krieg

Tokios Wohnwunder erklärt

Pentagon stoppt Chinas Macht

Bosnien alarmiert Europa
Iran: Vom Boom zum Bankrott

Adobe 40% tiefer: Kodak 2.0?
Russlands Boom vor dem Crash
Indiens Nicobar-Trumpf

Unternehmen verlassen Indien
Social Media ab 16: Sinnvoll?
In Russlands "Alcatraz!