
Polizze al supermercato o con bolletta gas e telefono, Ivass chiede più tutele

 Woody Allen, satira e curiosità tra cinema, animali e cultura popolare
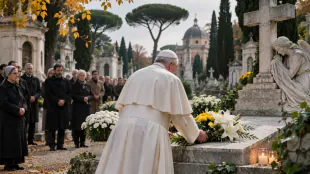 Il Papa al Verano richiama i potenti davanti alle sofferenze delle guerre
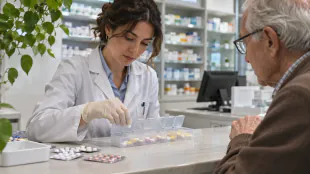 Farmaci confezionati per il singolo paziente, la legge apre il nodo dei costi
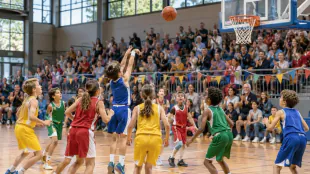 Memorial Ronchi, Seregno vince il Gold e Garbagnate conquista il Silver
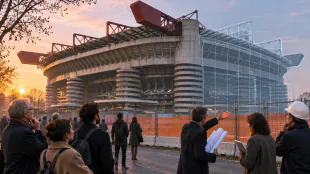 Demolizione di San Siro, prosegue il confronto sul futuro dell’area
 Milano, il bilocale guida la domanda immobiliare con il 44,7 per cento
 Antonelli campione del mondo, una stagione costruita senza ambiguità
 Mercati europei in calo per tensioni Iran-Midterm e risultati tech
Indagine autorità evidenzia necessità miglioramenti e trasparenza
L'Ivass chiede più tutele per i clienti e maggiore trasparenza per le polizze assicurative sottoscritte al supermercato o proposte dai call center degli operatori di di luce, gas o telefonici oppure online. La richiesta delle autorità di vigilanza è arrivata al termine di un'indagine sul fenomeno che sta prendendo piede pur avendo ancora numeri contenuti sebbene non disprezzabili. I premi intermediati oggetto dello screening sono infatti pari a circa 98,5 milioni di euro nel 2025. Si tratta di polizze danni dai bassi costi e relative principalmente a coperture per abitazione, infortuni, animali domestici e viaggi. Le verifiche, si legge nel documento diffuso dall'Ivass, hanno evidenziato "margini di miglioramento in termini di qualità dei prodotti, trasparenza dei processi di vendita e delle informazioni precontrattuali, nonché di corretta rilevazione delle esigenze assicurative della clientela". Inoltre è possibile, come suggerisce anche il rapporto tra sinistri liquidati e premi incassati (pari al 20%), che i contratti abbiano esclusioni o limitazioni contrattuali che riducono i casi indennizzabili. Oppure che il cliente spesso non sia nemmeno consapevole di aver sottoscritto una polizza insieme al prodotto o servizio principale. Per questo sono state chieste delle misure correttive e l'autorità proseguirà a monitorare il fenomeno.
A.O.Scott--AT