
Adempimento collaborativo, aggiornate linee guida sul rischio fiscale

 Woody Allen, satira e curiosità tra cinema, animali e cultura popolare
 Il Papa al Verano richiama i potenti davanti alle sofferenze delle guerre
 Farmaci confezionati per il singolo paziente, la legge apre il nodo dei costi
 Memorial Ronchi, Seregno vince il Gold e Garbagnate conquista il Silver
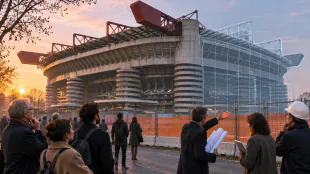 Demolizione di San Siro, prosegue il confronto sul futuro dell’area
 Milano, il bilocale guida la domanda immobiliare con il 44,7 per cento
 Antonelli campione del mondo, una stagione costruita senza ambiguità
 Mercati europei in calo per tensioni Iran-Midterm e risultati tech
Dal tavolo Entrate-Oic nuove indicazioni per le imprese
Con un provvedimento del direttore, Vincenzo Carbone, l'Agenzia delle Entrate ha approvato ulteriori specifiche istruzioni che integrano le Linee guida in materia di gestione del rischio fiscale per le imprese che aderiscono al regime di adempimento collaborativo. Il documento, spiega una nota dell'Agenzia, si inserisce nel percorso avviato con le istruzioni diffuse nel 2025 e successivamente a gennaio 2026, è il frutto del lavoro svolto nell'ambito del tavolo tecnico composto da rappresentanti dell'Agenzia delle Entrate e dell'Organismo Italiano di Contabilità (Oic). I documenti approvati con il provvedimento forniscono indicazioni operative su due casistiche specifiche: il trattamento contabile delle cripto-valute e il trattamento contabile del diritto d'uso esclusivo di un'infrastruttura. Nell'ambito della collaborazione tra l'Oic e l'Agenzia delle Entrate, la prima è responsabile unicamente per la parte contabile delle schede, mentre l'Agenzia ne cura gli aspetti fiscali. Le linee guida sono indirizzate alle imprese che intendono aderire all'adempimento collaborativo e che, di conseguenza, necessitano di una certificazione del sistema di controllo del rischio fiscale. Il regime, istituito nel 2015 e rafforzato con il Dlgs 221/2023, che ha previsto soglie di ingresso progressivamente più basse, si rivolge ai contribuenti dotati di un efficace sistema integrato di rilevazione, misurazione, gestione e controllo del rischio fiscale e consente di avvalersi del dialogo preventivo con l'Agenzia delle Entrate per la gestione di tutte le questioni fiscali ritenute più delicate o incerte.
W.Stewart--AT