S&P, per banche fintech opportunità da grande passaggio ricchezza babyboomer

 Kansas, il pastore metodista Adam Hamilton interrompe 94 anni di dominio repubblicano
 Woody Allen, satira e curiosità tra cinema, animali e cultura popolare
 Il Papa al Verano richiama i potenti davanti alle sofferenze delle guerre
 Farmaci confezionati per il singolo paziente, la legge apre il nodo dei costi
 Memorial Ronchi, Seregno vince il Gold e Garbagnate conquista il Silver
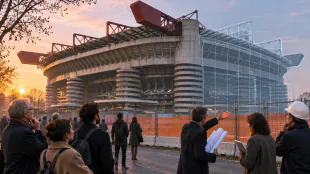 Demolizione di San Siro, prosegue il confronto sul futuro dell’area
 Milano, il bilocale guida la domanda immobiliare con il 44,7 per cento
Analisti, nei prossimi 20 anni miliardi di asset passeranno di generazione
Le ''neobanche' fintech stanno segnando una forte crescita di clienti in Europa e nel mondo ma sono ancora utilizzate come un secondo conto invece che per operazioni di lungo termine quali mutui o gestione patrimoniale. Tuttavia, nei prossimi anni, il passaggio generazionale della ricchezza detenuta dai baby boomer rappresenterà per loro una buona occasione di crescita. E' quanto scrivono gli analisti di S&P in un rapporto dedicato agli operatori finanziari e bancari come Revolut, Monzo, N26. Per S&p infatti le banche tradizionali detengono la gran parte della ricchezza delle generazioni nate dopo la guerra mondiale che secondo dati Ubs ammonta a 83mila miliardi di dollari nel mondo. Ma nei prossimi 20-25 anni l'eredità dei nati fra il 1946 e il 1964 arriverà alle generazioni successive spesso clienti delle neobanche e più avezze alla tecnologia. Nei grandi paesi europei (Germania, Francia, Regno Unito e Italia) si tratta di 2mila miliardi di dollari. Tuttavia per le neo banche poter intercettare questo flusso di denaro sarà una sfida in termini di offerta di nuovi prodotti. Il rapporto ricorda poi che anche le banche tradizionali stanno incrementando l'uso della tecnologia e del'Ia e che quelle fintech hanno dovuto alzare il costo della raccolta per costituire una base depositi più stabile.
Ch.Campbell--AT