
Wall Street termine en hausse, calmée par l'absence de nouvel accident bancaire / Photo: SPENCER PLATT - GETTY IMAGES NORTH AMERICA/AFP

 L’économie française recule de 0,1% alors que la confiance des consommateurs s’effondre
 Les ventes au détail aux États-Unis et les minutes de la Fed constituent un test critique pour les consommateurs
 Le chef de la Fed de Kansas City déclare que l'inflation est toujours trop élevée
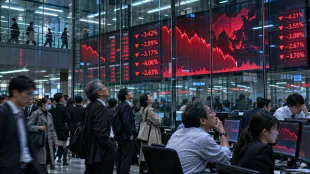 Les marchés asiatiques glissent alors que les préoccupations liées à l'IA frappent les stocks de puces
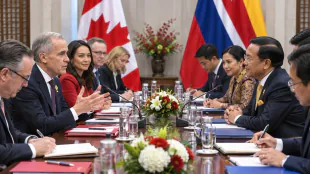 Le Canada étend ses efforts commerciaux en Asie alors que les négociations avec les États-Unis reprennent
 Aux États-Unis, les inscriptions au chômage atteignent 200 000 mais les licenciements restent historiquement bas
 L'économie britannique connaît une croissance de 0,7 % au troisième trimestre alors que les services mènent l'expansion
 L'inflation du commerce de détail en Inde atteint 6,09 % alors que les prix des produits alimentaires s'accélèrent
 Les données d'activité chinoise d'octobre révèlent un début de quatrième trimestre faible
 Bourses asiatiques : Taïwan et la Corée du Sud chutent sous le poids de l'IA
La Bourse de New York a terminé en petite hausse vendredi, plutôt satisfaite de finir la semaine sans nouveau développement majeur sur le front des banques, même si le marché reste prudent et attentiste.
Le Dow Jones a gagné 0,41%, l'indice Nasdaq a pris 0,31% et l'indice élargi S&P 500 a glané 0,57%.
La place new-yorkaise avait démarré dans le rouge, gênée par le regain de tension lié au décrochage boursier de Deutsche Bank, traitée comme le nouveau maillon faible du secteur bancaire.
Mais à Francfort, le titre du plus grand établissement allemand par la taille des actifs s'est redressé en fin de séance, ce qui a quelque peu apaisé les nerfs des opérateurs.
"Le marché digère une semaine très volatile", a commenté Adam Sarhan, de 50 Park Investments. Dans ce contexte, "l'absence de mauvaise nouvelle est considéré comme un point positif. Le fait qu'aucune banque majeure ne soit tombée cette semaine est, en soi, favorable."
De fait, l'indice VIX, qui mesure la volatilité du marché, a fini en repli de 3% après avoir bondi de 11% en début de journée.
Cible favorite de Wall Street depuis la défaillance de trois établissements américains, la banque régionale First Republic a limité ses pertes (-1,44%) après avoir cédé jusqu'à plus de 6%.
D'autres souffre-douleurs des investisseurs ces derniers jours ont même terminé dans le vert, à l'instar de la californienne PacWest (+3,19%), de l'enseigne de Salt Lake City (Utah) Zions (+2,91%) ou de la banque Western Alliance (+5,76%), basée à Phoenix (Arizona)
Le secteur reste néanmoins sous pression et quelques grands noms de la place, tels Morgan Stanley (-2,20%) et JPMorgan Chase (-1,52%) ont été malmenés.
"De nombreuses questions sont encore en suspens concernant le système bancaire", a estimé Adam Sarhan.
Le président de l'antenne de St. Louis (Missouri) de la banque centrale américaine (Fed) James Bullard a estimé à 80% "la probabilité que les tensions sur le système financier diminuent", lors d'une intervention, jeudi.
Imitant les actions, le marché obligataire a retrouvé ses esprits en cours de séance et après avoir plongé, les taux des bons du Trésor ont rebondi.
Descendu initialement jusqu'à 3,55%, le rendement des emprunts d'Etat américains à 2 ans, plus volatil en ce moment que son équivalent à 10 ans, est remonté à 3,77%, contre 3,83% la veille en clôture.
Depuis deux semaines que les places boursières vivent au rythme des hoquets du système bancaire, les indicateurs macroéconomiques "sont passés au second plan", selon Adam Sarhan.
Cela a encore été le cas vendredi avec les indices des directeurs d'achats de S&P Global pour le mois de mars, qui sont ressortis nettement au-dessus des attentes à la fois pour l'activité manufacturière et pour les services.
A la cote, Activision Blizzard a brillé (+5,91%) après la publication d'un avis de l'Autorité britannique de la concurrence (CMA), estimant, après examen, que l'acquisition de l'éditeur de jeux vidéos par Microsoft (+1,05%) n'aurait pas d'effet "substantiel" sur le marché des jeux de console au Royaume-Uni.
Au lendemain de son dérapage lié aux accusations du fonds Hindenburg Research, qui l'accuse de tromper les investisseurs et de laxisme en matière réglementaire, Block restait en repli (-1,94%).
Premier bénéficiaire des déboires de TikTok, encore davantage fragilisé après l'audition de son directeur général au Congrès jeudi, Meta est resté bien orienté (+0,85%), de même que Snap (+1,49%), maison mère du réseau social Snapchat.
La société spécialisée dans les lancement spatiaux pour petits satellites Virgin Orbit a été propulsée (+50,06%) par des informations de presse sur une injection imminente de fonds au capital de cette entreprise, en difficulté depuis l'échec d'un lancement en début d'année.
P.A.Mendoza--AT