
Wall Street termine en hausse, chasse aux bonnes affaires après une semaine difficile / Photo: TIMOTHY A. CLARY - AFP

 L’économie française recule de 0,1% alors que la confiance des consommateurs s’effondre
 Les ventes au détail aux États-Unis et les minutes de la Fed constituent un test critique pour les consommateurs
 Le chef de la Fed de Kansas City déclare que l'inflation est toujours trop élevée
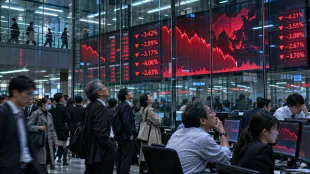 Les marchés asiatiques glissent alors que les préoccupations liées à l'IA frappent les stocks de puces
 Le Canada étend ses efforts commerciaux en Asie alors que les négociations avec les États-Unis reprennent
 Aux États-Unis, les inscriptions au chômage atteignent 200 000 mais les licenciements restent historiquement bas
 L'économie britannique connaît une croissance de 0,7 % au troisième trimestre alors que les services mènent l'expansion
 L'inflation du commerce de détail en Inde atteint 6,09 % alors que les prix des produits alimentaires s'accélèrent
 Les données d'activité chinoise d'octobre révèlent un début de quatrième trimestre faible
 Bourses asiatiques : Taïwan et la Corée du Sud chutent sous le poids de l'IA
La Bourse de New York a terminé en hausse lundi, entraînée par une chasse aux bonnes affaires sur fond d'accalmie après dix jours de turbulences bancaires, même si l'incertitude demeure sur l'issue de la crise.
Le Dow Jones s'est apprécié de 1,20%, l'indice Nasdaq a pris 0,39% et l'indice élargi S&P 500 a progressé de 0,89%.
Après plusieurs interventions massives pour rassurer les déposants des banques américaines et l'annonce, dimanche, de la reprise de Credit Suisse par son grand rival UBS, Wall Street a abordé la séance de lundi avec les nerfs moins tendus.
"En 2008, on avait eu Lehman (Brothers), qui n'avait pas trouvé de repreneur et avait entraîné une chute" des marchés, rappelle Andy Kapyrin, de Regent Atlantic. "Cette fois, nous n'en avons pas eu. Et je pense que le marché pousse un soupir de soulagement à l'idée que rien de plus grave ne se soit produit."
Lundi, l'indice VIX, qui mesure la volatilité du marché, a nettement reculé.
En chute libre la semaine dernière, les taux obligataires se sont redressés, à la faveur d'un retour progressif de l'appétit pour le risque. Les investisseurs ont ainsi vendu des bons du Trésor américains, actifs jugés sûrs, faisant baisser leurs prix et grimper leurs taux, qui évoluent en sens opposé.
Le rendement des emprunts d'Etat américains à 2 ans, nettement plus volatil que le taux à 10 ans, s'est redressé à 3,96%, contre 3,83% vendredi en clôture.
Mais tous les voyants ne sont pas au vert et les opérateurs ont observé de près la nouvelle chute de First Republic (-47,11%), considérée comme le maillon faible du système bancaire américain en ce moment.
"Il est trop tôt pour dire que tout est terminé", a prévenu Andy Kapyrin. "Les gens vont continuer à s'inquiéter jusqu'à ce que tout ça soit loin derrière nous. "Mais en attendant, "le marché offrait des opportunités aujourd'hui, avec des valorisations plus faibles", a expliqué l'analyste.
A l'exception de First Republic, les achats à bon compte ont bénéficié, en premier lieu, aux banques.
Parmi les établissements régionaux les plus prisés, First Citizens (+10,47%), basé à Raleigh (Caroline du Nord), Fifth Third (+5,05%), de Cincinnati (Ohio) ou la californienne PacWest (+10,78%).
Le groupe peu connu New York Community Bancorp (NYCB) s'est envolé (+31,65%) après l'annonce, dimanche, de la reprise d'une partie du portefeuille de prêts et des dépôts de sa concurrente Signature Bank, en faillite. Les actifs seront logés au sein de Flagstar Bank, filiale de NYCB.
Quelques grands noms de la place comme JPMorgan Chase (+1,06%) et Goldman Sachs (+1,93%) ont aussi surfé sur la vague.
Egalement très maltraitées la semaine dernière, les valeurs énergétiques ont repris des couleurs, telles ExxonMobil (+2,61%) ou Marathon Oil (+2,55%).
A l'inverse, après avoir brillé durant la crise bancaire, le secteur technologique a fait l'objet de quelques prises de bénéfices sur les titres les plus en vue la semaine dernière, à savoir Microsoft (-2,58%) et Alphabet (-0,52%).
Amazon a aussi fini dans le rouge (-1,25%), après avoir annoncé la suppression de 9.000 postes supplémentaires, qui s'ajoutent aux 18.000 licenciements déjà décidés en début d'année, principalement attribués à la conjoncture incertaine.
Ailleurs à la cote, le véhicule coté Digital World Acquisition (+10,96%), qui doit fusionner avec le groupe de médias de Donald Trump, a eu un sursaut alors que l'ancien président pourrait être inculpé de façon imminente.
Hors achats d'opportunité, Wall Street est restée attentiste, car "l'incertitude demeure sur le fait de savoir si les turbulences du secteur bancaire vont avoir une influence sur la décision de la Fed (banque centrale américaine), mercredi", ont commenté, dans une note, les analystes de Schwab.
Les opérateurs tablent majoritairement sur une hausse d'un quart de point du taux directeur de la Fed, et n'excluent pas un nouveau relèvement équivalent lors de la réunion de mai.
W.Stewart--AT